Ohse AI LabOHSE AI LAB

#금융 AI

“금융 AI” 태그가 담긴 42개의 글

2026년 9월의 금융 AI 연구: 측정이 통념을 뒤집고, 검증이 창의성을 압도하다
📊 2026-09 월간

2026년 9월의 금융 AI 연구: 측정이 통념을 뒤집고, 검증이 창의성을 압도하다

2026년 9월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 1년치 CME 실측 데이터로 HFT 설계 원칙을 뒤집은 S티어 논문, 수천 개 LLM 에이전트의 프로덕션 현실, anytime-valid 심판으로 팩터 거짓발견을 5~11배 줄이는 방법, 매직 스트라이크로 분산 계약을 정밀 산정하는 수학, drawdown을 강건하게 제어하는 포트폴리오 이론까지 — 측정과 검증이 창의성을 압도하는 달이었습니다.

18분
금융 AIHFT 시스템 설계+7
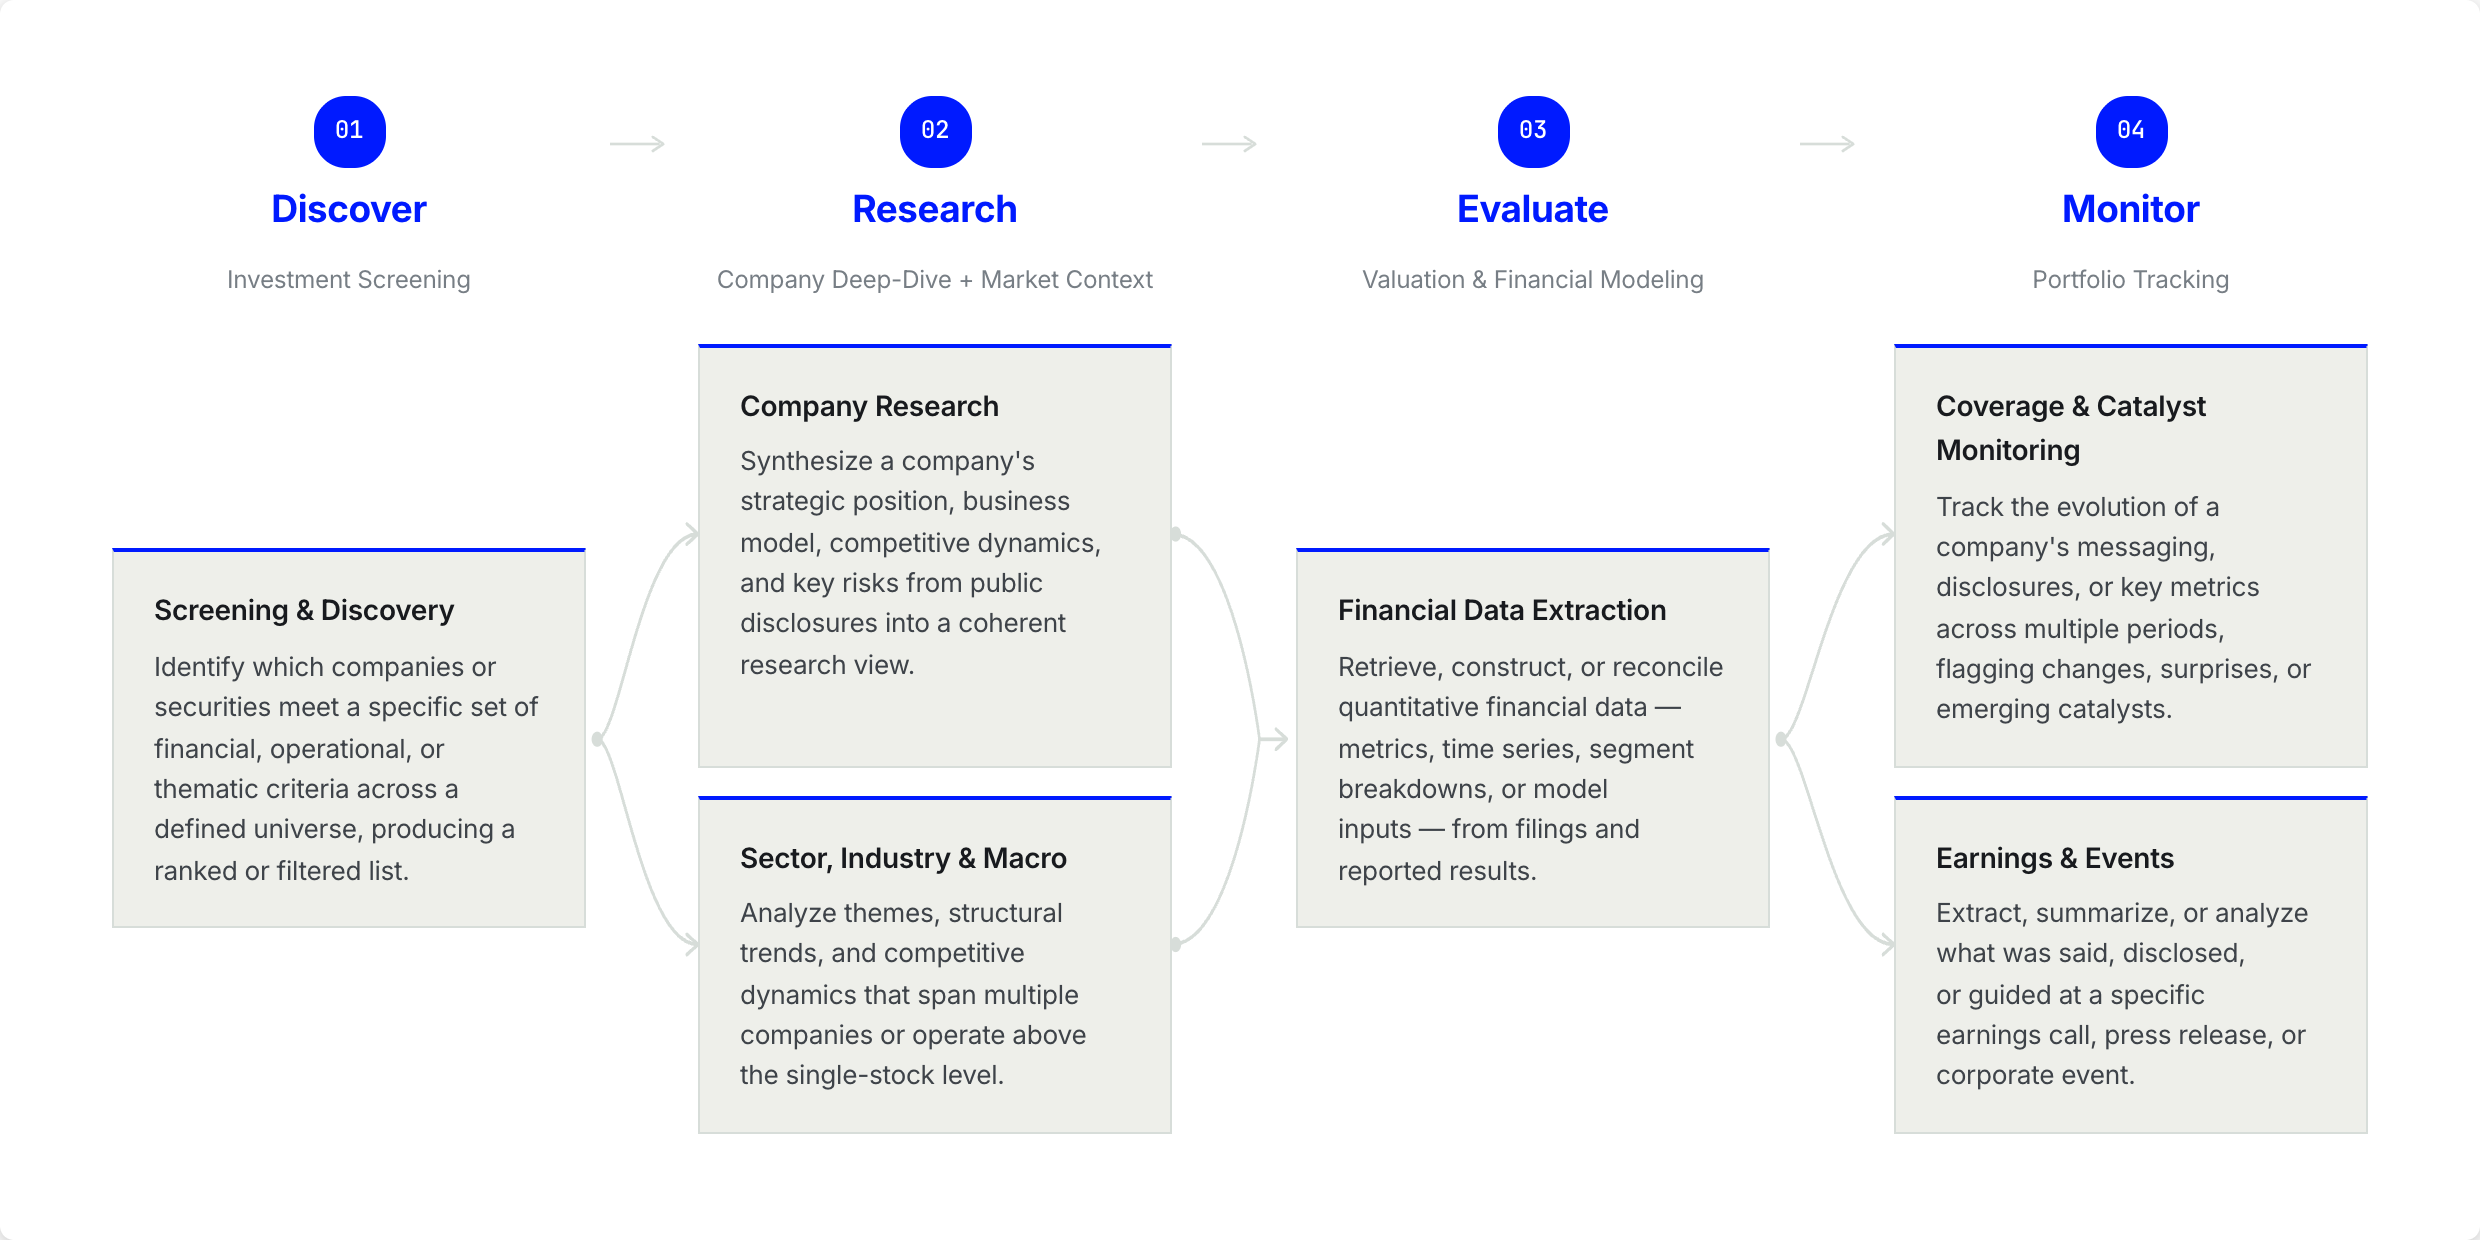
FrontierFinance가 평가하는 6개 투자 워크플로 유스케이스 — LLM 에이전트 벤치마크
📊 2026-08 월간

2026년 8월의 금융 AI 연구: 이론과 실전의 간극이 좁혀지는 달

2026년 8월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 포트폴리오 최적화의 실전화, LLM 에이전트 벤치마크 전쟁, 변동성 표면의 수학적 통일, 뉴스 NLP의 시간 누수 감사 — 이론이 실제로 작동하는 도구로 변하는 순간을 포착했습니다.

25분
금융 AI포트폴리오 최적화+6
AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장
LLM 트레이딩 에이전트A

AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장

금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.

13분
금융 AI에이전트+7
AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장
LLM 트레이딩 에이전트A

AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장

금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.

20분
금융 AI에이전트+7
FrontierFinance가 평가하는 6개 투자 유스케이스
LLM 트레이딩 에이전트A

AI 금융 에이전트, 정말 똑똑할까? — 투자 리서치의 진짜 능력을 측정하는 벤치마크의 등장

금융 데이터 추출을 넘어 실제 투자자 워크플로 전체를 평가하는 FrontierFinance 벤치마크를 소개합니다. 220개 전문가 설계 쿼리와 11,543개 이진 루브릭으로 금융 AI 에이전트의 진짜 능력을 측정한 결과, 최고 시스템도 56% 수준임을 보여줍니다.

20분
금융 AI에이전트+7
7월의 AI 투자 연구: 더 큰 모델이 정답이 아니다
📊 2026-07 월간

7월의 AI 투자 연구: 더 큰 모델이 정답이 아니다

2026년 7월 시스템 트레이딩 연구 동향. LLM 에이전트 비용 최적화, DEX 라우팅 $2,400만 손실 계량화, 추세추종의 주파수 영역 해석, 포트폴리오 분포 불확실성 강건 최적화, 시계열 부트스트랩 실용화.

23분
시스템 트레이딩LLM 에이전트+6
Kronos 파운데이션 모델 프레임워크 개요
딥러닝 가격 예측A

120억 개 캔들차트로 배운 AI, 주식·비트코인·환율까지 꿰뚫다 — Kronos 파운데이션 모델

45개 거래소, 120억 개 K-line 데이터로 사전학습한 금융 시계열 파운데이션 모델 Kronos를 소개합니다. 가격 예측, 변동성 예측, 합성 데이터 생성을 하나의 모델로 제로샷 처리하는 구조와 실전 시사점을 쉽게 풀어 설명합니다.

12분
파운데이션모델금융 AI+6
2026년 6월의 금융 AI 연구: AMM 수수료의 비밀, LLM의 숨겨진 편향, 그리고 GPU가 포트폴리오를 리밸런싱하는 시대
📊 2026-06 월간

2026년 6월의 금융 AI 연구: AMM 수수료의 비밀, LLM의 숨겨진 편향, 그리고 GPU가 포트폴리오를 리밸런싱하는 시대

2026년 6월 arXiv에 올라온 금융 AI 연구를 5개 테마로 정리합니다. AMM 수수료를 변동성에 맞춰 자동으로 조정하는 이론, LLM 속에 숨어 있는 비트코인 선호 편향, GPU로 수백 개 계좌를 109초 만에 리밸런싱하는 엔진까지 — 이달의 핵심 발견을 쉽게 풀어 설명합니다.

23분
AMM 수수료LVR+9
AI가 주식을 예측할 때, '기억'하고 있었다면? — MemGuard-Alpha로 LLM 알파의 함정을 걸러내는 방법
LLM 트레이딩 에이전트A

AI가 주식을 예측할 때, '기억'하고 있었다면? — MemGuard-Alpha로 LLM 알파의 함정을 걸러내는 방법

대형 언어 모델(LLM)이 금융 데이터를 '기억'해서 만든 허위 알파 신호를 실시간으로 걸러내는 MemGuard-Alpha 프레임워크를 소개합니다. Sharpe 비율 49% 개선, 오염 신호 대비 7배 수익 차이의 핵심 원리를 쉽게 풀어 설명합니다.

14분
LLM알파신호+6
AI가 진짜 돈을 움직이기 시작했다 — 2026년 4월 금융 AI 연구 하이라이트
📊 2026-04 월간

AI가 진짜 돈을 움직이기 시작했다 — 2026년 4월 금융 AI 연구 하이라이트

2026년 4월 금융 AI 연구 동향. LLM 에이전트가 실제 자본으로 온체인 거래를 시작하고, 백테스트의 허상이 대규모 실증으로 검증된 달의 핵심 논문들을 살펴봅니다.

25분
금융 AILLM 트레이딩 에이전트+5
AI가 주식을 예측할 수 있을까? — 2026년 3월 금융 AI 연구 리뷰
📊 2026-03 월간

AI가 주식을 예측할 수 있을까? — 2026년 3월 금융 AI 연구 리뷰

2026년 3월 금융 AI 논문 734편을 분석한 월간 종합. LLM의 시간 편향 문제, 백테스트 엔진의 숨겨진 오차, 포트폴리오 최적화의 새로운 수학, LOB 시뮬레이션의 현실화, 강화학습 트레이딩 시스템의 실전 전환까지 — 신뢰할 수 있는 금융 AI를 만드는 5가지 연구 테마를 살펴봅니다.

19분
금융 AILLM 트레이딩+5
2026년 2월 AI 금융 연구 요약 — 알파를 자동 발굴하고 검증하는 시대
📊 2026-02 월간

2026년 2월 AI 금융 연구 요약 — 알파를 자동 발굴하고 검증하는 시대

2026년 2월 arXiv에서 수집한 AI 금융 논문 중 주목할 5개 연구 테마를 정리합니다. LLM 트레이딩 에이전트 벤치마크, 자동 팩터 발굴, 베이지안 포트폴리오 최적화, 리스크 측정의 한계, 크립토 미시구조까지 — 이달의 키워드는 '자동화되고 검증 가능한 리서치 파이프라인'입니다.

24분
금융 AI트레이딩 에이전트+5
AI가 포트폴리오를 짜고, 뉴스를 조작하고, 블록체인에서 대량 매도한다 — 2026년 1월 금융 AI 연구 하이라이트
📊 2026-01 월간

AI가 포트폴리오를 짜고, 뉴스를 조작하고, 블록체인에서 대량 매도한다 — 2026년 1월 금융 AI 연구 하이라이트

2026년 1월 arXiv에 올라온 금융 AI 연구를 5개 테마로 정리했습니다. 파라미터 불확실성을 포트폴리오에 반영하는 방법, LLM 에이전트의 결정 재현성 문제, DEX에서의 대량 매도 최적화, 연합학습으로 신용리스크를 예측하는 방법, 그리고 주문흐름과 변동성을 하나로 묶는 미시구조 이론까지.

22분
금융 AI포트폴리오 최적화+5
Levy-stable Scaling of Risk & Performance
📊 2025-11 월간

Levy-stable Scaling of Risk & Performance

2025년 11월 arXiv에 올라온 금융 AI 논문 466편을 분석해 5가지 테마로 정리했습니다. '증명 가능한' 무차익 옵션 표면, AI 애널리스트의 팀플레이, RL 주문 실행의 실증, 옵션 헤징의 새로운 수학, 그리고 정규분포의 위험까지. 금융 이론의 규칙을 AI 학습에 직접 넣는 접근이 이번 달의 핵심 흐름입니다.

35분
금융 AI옵션 표면+9
월간 종합 블로그: 2025년 9월 — RL 포트폴리오의 이론적 한계와 새로운 수학적 도구의 등장
📊 2025-09 월간

월간 종합 블로그: 2025년 9월 — RL 포트폴리오의 이론적 한계와 새로운 수학적 도구의 등장

2025년 9월 arXiv에 공개된 AI 금융 연구를 5가지 테마로 정리합니다. 강화학습 포트폴리오의 이론적 한계, GFlowNet 기반 알파 마이닝, SABR 메타러닝 IVS 복원, 확산모델 포트폴리오 최적화, LLM 트레이딩 에이전트까지 — 전통 수리금융과 생성 AI가 결합하는 새로운 흐름을 살펴봅니다.

29분
금융 AI강화학습 포트폴리오+9
AI가 정말 주식을 살 수 있을까? — 2025년 4월 금융 AI 연구 리뷰
📊 2025-04 월간

AI가 정말 주식을 살 수 있을까? — 2025년 4월 금융 AI 연구 리뷰

2025년 4월 금융 AI 논문 321편을 분석한 월간 종합. LLM 에이전트의 실제 시장 실험, 레버리지 ETF의 숨겨진 복리 구조, 확산모형으로 수익률 시나리오 만들기, 퀀트 벤치마크 표준화, 고차원 포트폴리오 최적화까지 — AI가 진정으로 투자에 쓰이려면 무엇이 필요한지 5가지 테마로 살펴봅니다.

20분
금융 AILLM 트레이딩+6
TRADES: Generating Realistic Market Simulations with Diffusion Models
📊 2025-02 월간

TRADES: Generating Realistic Market Simulations with Diffusion Models

2025년 2월 arXiv에 공개된 시스템 트레이딩 핵심 논문 7편을 분석합니다. 뉴스를 읽는 트레이딩 AI,알파를 자동 발굴하는 LLM 에이전트, 시장충격의 비밀, DeFi 최적화까지 — AI가 금융 의사결정의 핵심 레이어에 진입하고 있습니다.

21분
시스템 트레이딩강화학습+7
포트폴리오 45종목이면 충분할까? 딥러닝이 발견한 주식 가격의 비밀 — 2024년 2월 AI 금융 연구 리뷰
📊 2024-02 월간

포트폴리오 45종목이면 충분할까? 딥러닝이 발견한 주식 가격의 비밀 — 2024년 2월 AI 금융 연구 리뷰

2024년 2월에 나온 AI 금융 연구를 살펴봅니다. 주식을 몇 개 사야 충분히 분산되는지, 딥러닝이 주식 가격을 어떻게 결정하는지, 시장충격을 고려한 헤징은 어떻게 다른지, 그리고 AI가 주식을 잘 예측하는지까지 — 일반인도 이해할 수 쉽게 풀어썼습니다.

15분
금융 AI포트폴리오 최적화+5
러프 변동성은 정말 최선일까? 2024년 1월 금융 AI 연구 하이라이트
📊 2024-01 월간

러프 변동성은 정말 최선일까? 2024년 1월 금융 AI 연구 하이라이트

2024년 1월 arXiv에 공개된 금융 AI 연구 중 주목할 만한 논문들을 살펴봅니다. rough volatility 모델의 실증 검증, FDR 통제 기반 포트폴리오 최적화, LLM 에이전트 감성분석 등 5개 테마를 친절하게 풀어냅니다.

20분
rough volatility포트폴리오 최적화+5
2023년 12월의 금융 AI 연구: 모형을 덜 믿고, 데이터를 더 믿는 다섯 가지 이야기
📊 2023-12 월간A

2023년 12월의 금융 AI 연구: 모형을 덜 믿고, 데이터를 더 믿는 다섯 가지 이야기

2023년 12월 arXiv의 금융 연구를 5개 테마로 정리했습니다. 경로를 기억하는 옵션 가격결정(시그니처), 최악의 시나리오를 계산하는 리스크 측도(약한 최적수송), 모형 없이 포트폴리오를 배우는 강화학습, 1밀리초 만에 독성 주문을 탐지하는 온라인 베이지안 신경망, 시간이 지나도 약속을 지키는 균형 전략까지 — 2023년 말 금융공학의 흐름을 쉽게 풀어 설명합니다.

24분
금융 AI옵션 가격결정+8
AI가 금융 리스크를 읽고, 수학이 헤징을 혁신하다 — 2023년 10월 금융 AI·퀀트 연구 하이라이트
📊 2023-10 월간

AI가 금융 리스크를 읽고, 수학이 헤징을 혁신하다 — 2023년 10월 금융 AI·퀀트 연구 하이라이트

2023년 10월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 논문 6편을 테마별로 정리했습니다. GPT로 기업 리스크를 추출하고, 시그니처로 거친 변동성에 헤징하며, 주문 흐름의 최적 해법을 찾는 최신 연구를 쉽게 풀어 설명합니다.

22분
금융 AILLM+6
2023년 7월의 금융 AI: 누구나 금융 LLM을 만들 수 있게 되는 날이 올까?
📊 2023-07 월간

2023년 7월의 금융 AI: 누구나 금융 LLM을 만들 수 있게 되는 날이 올까?

2023년 7월 금융 AI 연구 동향 — FinGPT로 촉발된 금융 LLM 민주화, 탈중앙 거래소 유동성의 비밀, 변동성의 거친 구조, 그리고 모델이 틀려도 버티는 헤징까지. 일반인도 이해할 수 있게 풀어쓴 월간 종합.

19분
금융 AIFinGPT+7
연준의 말이 시장을 움직일 때 — 2023년 5월 AI 금융 연구 리뷰
📊 2023-05 월간

연준의 말이 시장을 움직일 때 — 2023년 5월 AI 금융 연구 리뷰

2023년 5월 arXiv에 올라온 금융 AI 연구를 테마별로 정리합니다. FOMC 연설의 매파/비둘기파 톤을 자동 분류하는 데이터셋부터, 자산 간 가격 충격의 비밀, 포트폴리오 이론의 새로운 수학까지.

17분
금융 AINLP+6
GPT가 뉴스를 읽고 주가를 맞힐 수 있을까? — 2023년 4월 AI 금융 연구 종합
📊 2023-04 월간

GPT가 뉴스를 읽고 주가를 맞힐 수 있을까? — 2023년 4월 AI 금융 연구 종합

2023년 4월, AI가 금융에 본격 침투하기 시작한 전환기. ChatGPT의 주가 예측 능력, 강화학습 트레이딩 인프라, 포트폴리오 최적화의 수학적 발전을 살펴봅니다.

19분
ChatGPT주가예측+7
정규분포의 시대는 끝났다 — 2023년 2월, 포트폴리오 이론과 AI 평가가 변곡점을 맞다
📊 2023-02 월간

정규분포의 시대는 끝났다 — 2023년 2월, 포트폴리오 이론과 AI 평가가 변곡점을 맞다

2023년 2월 arXiv에서 포착된 금융 AI 연구 동향. 포트폴리오 최적화의 정규분포 탈피, 강화학습 평가 체계의 성숙, DeFi 라우팅 알고리즘, 딥러닝-계량경제학 결합을 다룬다.

21분
포트폴리오 최적화리스크 버짓+8
2022년 11월의 AI 투자 연구: 데이터 표현이 모델보다 중요하다
📊 2022-11 월간

2022년 11월의 AI 투자 연구: 데이터 표현이 모델보다 중요하다

2022년 11월 시스템 트레이딩 연구 동향. 금융 RL 벤치마크 인프라(FinRL-Meta), 주문장 데이터 표현의 결정적 영향, 기대수익 없이 포트폴리오를 짜는 리스크 버짓팅, 비마코비안 최적 청산의 해석적 해.

19분
시스템 트레이딩FinRL-Meta+7
2022년 9월 금융 AI 연구 하이라이트 — VaR·ES 신경망 학습, 포트폴리오 계산 효율화, 강화학습 Gym, Fourier 변동성 추정
📊 2022-09 월간

AI가 금융 리스크를 '학습'하기 시작했다 — 2022년 9월 금융 AI 연구 한눈에 보기

2022년 9월에 발표된 금융 AI 연구를 4개 테마로 정리했다. VaR·ES를 신경망으로 학습하면서도 수학적 보증을 지키는 방법, 30년 된 포트폴리오 이론의 계산 병목을 푸는 알고리즘, 강화학습 실험환경을 표준화하는 도구, 그리고 고빈도 변동성 추정의 이론적 성과까지.

23분
금융 AIVaR+6
2022년 8월 금융 AI 연구 하이라이트 — AMM LVR, 밴딧 알고리즘, 포트폴리오 최적화
📊 2022-08 월간

AMM에 블랙-숄즈 공식이 등장했다 — 2022년 8월 금융 AI 연구 리뷰

Uniswap 유동성 공급자가 왜 손해 보는지 폐형식으로 증명한 연구, 주문 실행에 위험 인식 AI를 도입한 밴딧 알고리즘, 포트폴리오 최적화의 모델 오차 민감도를 정량화한 이론까지 — 2022년 8월의 핵심 논문 세 편을 쉽게 풀어 설명합니다.

13분
AMMLVR+8
중첩 시뮬레이션의 KRR 기반 가속 — 고차원 리스크 추정의 차원 저주 완화
📊 2022-01 월간

2022년 1월 AI 금융 연구 요약 — 고차원 리스크 추정, CVaR 집행, 선행-후행 네트워크

2022년 1월 arXiv에 공개된 AI 금융 연구를 5개 테마로 정리합니다. 고차원 포트폴리오의 VaR/CVaR 추정 가속, CVaR 기반 최적 집행 전략, 비동기 고빈도 데이터의 공분산 추정, 선행-후행 네트워크 클러스터링, 리스크 인식 강화학습 트레이딩까지 — 이론과 실전을 잇는 핵심 연구들을 쉽게 풀어 설명합니다.

22분
금융 AI포트폴리오 최적화+6
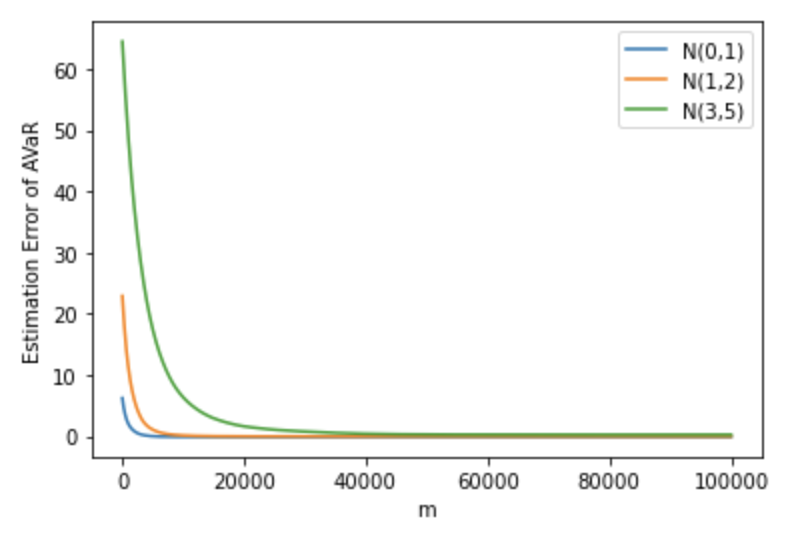
AVaR 추정 오차의 수렴 경로: 표본 수가 증가할수록 오차가 안정적으로 감소하는 모습
📊 2021-11 월간

공분산을 깨끗하게, 헤징을 안정적으로 — 2021년 11월 금융 AI 연구 탐구

2021년 11월 arXiv에 올라온 금융 AI 연구 중 주목할 만한 논문 다섯 편을 살펴봅니다. 공분산 행렬 정제, 리스크 측도 추정, 딥헤징의 안정성, end-to-end 포트폴리오 최적화, 팩터 간 인과구조 분석까지 — 이론과 실전 사이의 간극을 좁히는 연구들을 쉽게 풀어 설명합니다.

16분
공분산 행렬포트폴리오 최적화+6
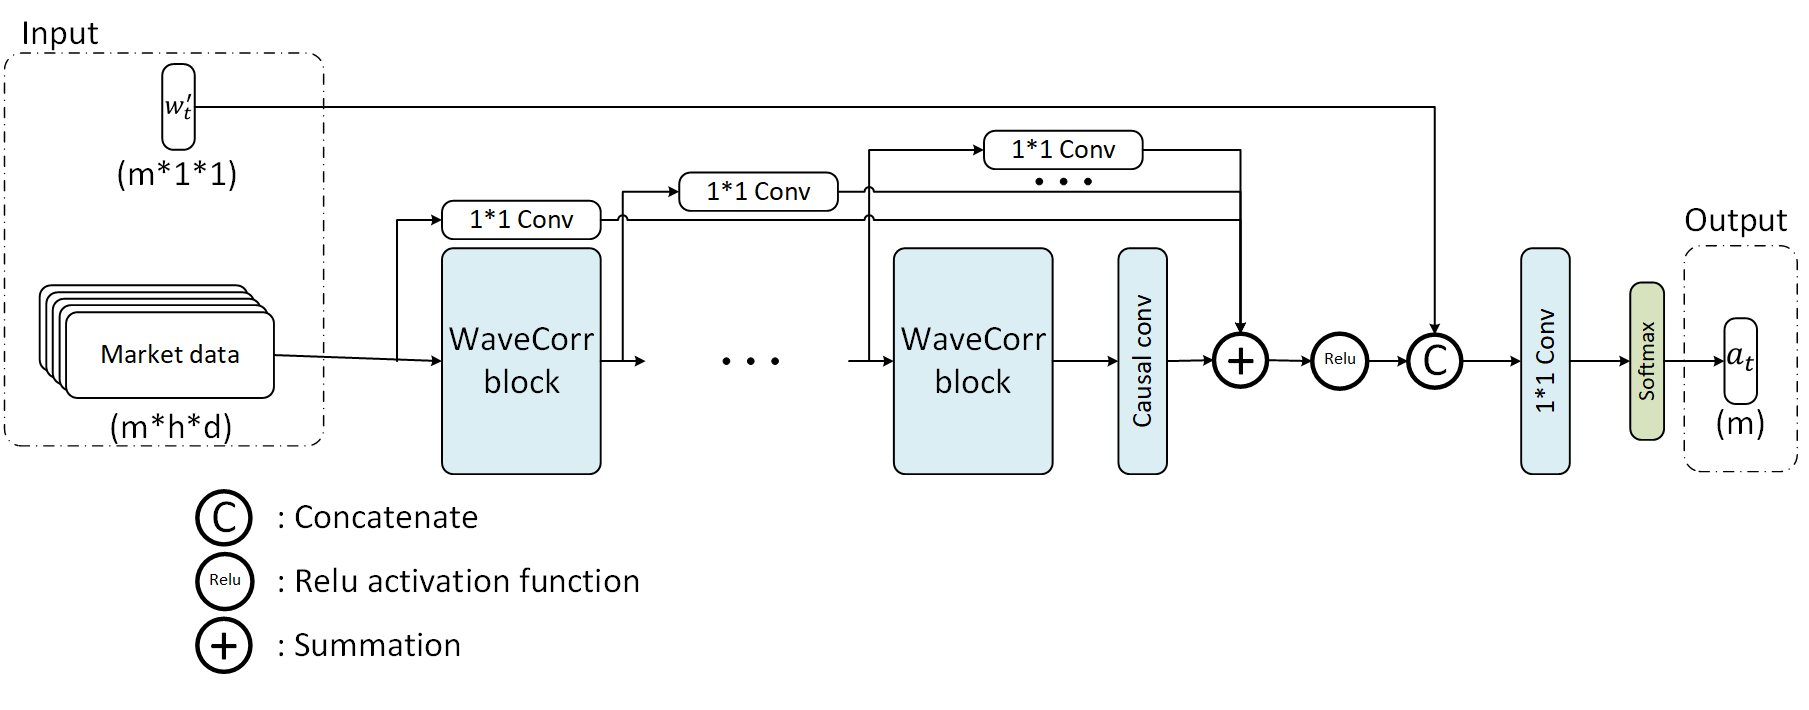
WaveCorr 정책 네트워크 구조 — 상관관계 처리 레이어
📊 2021-09 월간

2021년 9월 금융 AI 연구 요약 — 포트폴리오 수축부터 비트코인 주기성까지

2021년 9월 arXiv에 올라온 금융 AI·시스템 트레이딩 논문 중 주목할 만한 11편을 5개 테마로 정리했습니다. 포트폴리오 공분산 추정, 강화학습, 금융 데이터 분석, 의존구조 모델링, 암호화폐 시장 분석까지.

24분
금융 AI포트폴리오 최적화+4
2021년 7월 금융 AI 연구 — 공분산 행렬 추정의 새로운 수학
📊 2021-07 월간

2021년 7월의 금융 AI 연구: 공분산 행렬의 비밀을 풀다

2021년 7월 arXiv에 공개된 금융 AI 연구를 4개 테마로 정리했습니다. 고차원 공분산 행렬의 표본 상관 문제, VaR 포트폴리오의 정수계획, 교차충격 커널의 수학적 특성화, SABR 근사의 발산 증명 — 실무 도구의 수학적 기반을 강화하는 연구가 쏟아진 달입니다.

23분
금융 AI공분산 행렬+6
2021년 4월의 AI 금융 연구: 리스크 지표의 치명적 약점, 그리고 실행의 비밀
📊 2021-04 월간

2021년 4월의 AI 금융 연구: 리스크 지표의 치명적 약점, 그리고 실행의 비밀

2021년 4월 arXiv에 올라온 금융 AI 논문 중 주목할 만한 연구를 4가지 테마로 정리합니다. CoVaR 백테스트 불가능성, 전력 시장 최적 입찰, 랭킹 기반 롱·숏 포트폴리오, Hermite 다항식 옵션 가격결정 등을 살펴봅니다.

19분
금융 AI시스템 리스크+5
Robustifying Conditional Portfolio Decisions via Optimal Transport
📊 2021-03 월간

Robustifying Conditional Portfolio Decisions via Optimal Transport

2021년 3월의 시스템 트레이딩 연구를 5개 테마로 분석합니다. 세금·정수주식 같은 현실 제약을 수백 밀리초에 풀어내는 포트폴리오 최적화부터, 딥러닝 헤징, 강화학습 주문집행, 금리 모형까지 — 이론과 실무의 간극을 좁히는 최신 연구를 쉽게 풀어 소개합니다.

23분
포트폴리오 최적화최적수송+6
수학이 월스트리트에 발을 들이다 — 2021년 1월 금융 AI·퀀트 논문 하이라이트
📊 2021-01 월간

수학이 월스트리트에 발을 들이다 — 2021년 1월 금융 AI·퀀트 논문 하이라이트

2021년 1월에 나온 금융 AI·퀀트 논문 중 가장 주목할 만한 연구들을 살펴봅니다. 포트폴리오 최적화, 알고리즘 트레이딩, 마켓메이킹, 강화학습, 파생상품 이론까지 — 수학적 이론이 실전 투자 도구로 변신하는 현장을 담았습니다.

17분
금융 AI퀀트 투자+6
2020년 11월의 금융 AI 연구: 딥러닝이 미래를 본다, 그리고 그 위험
📊 2020-11 월간

2020년 11월의 금융 AI 연구: 딥러닝이 미래를 본다, 그리고 그 위험

2020년 11월 arXiv에 공개된 금융 AI 연구를 5개 테마로 정리했습니다. 딥 ERM의 overlearning 이론, TailCoR의 위기 감지, Factor Graphical Lasso의 고차원 포트폴리오, LSTM 기반 경로의존 파생상품 가격결정, 모델 프리 트레이딩 분석 — 딥러닝의 가능성과 위험을 동시에 보여준 달이었습니다.

23분
금융 AI딥러닝+6
2020년 9월 금융 AI 논문 총정리: 플랫폼부터 변동성, 포트폴리오까지
📊 2020-09 월간

2020년 9월 금융 AI 논문 총정리: 플랫폼부터 변동성, 포트폴리오까지

2020년 9월에 발표된 금융 AI·퀀트 핵심 논문 10편을 다섯 가지 테마로 분석합니다. Qlib 플랫폼, 변동성 모델링, 포트폴리오 이론, 통계 차익거래, 리스크 측정까지.

13분
금융 AI퀀트 투자+6
2020년 5월의 금융 AI 연구: 파생상품에서 시장 미시구조까지, 10편의 핵심 논문
📊 2020-05 월간

2020년 5월의 금융 AI 연구: 파생상품에서 시장 미시구조까지, 10편의 핵심 논문

2020년 5월에 발표된 금융 AI 연구 중 주목할 만한 논문 171편을 분석해 5개 테마로 정리합니다. 차별적 머신러닝으로 파생상품 가격을 극적으로 빠르게 계산하는 방법부터, 호크스 모델로 시장 미시구조를 해석하는 방법, 대규모 주문의 시장 충격을 고려한 포트폴리오 최적화, 전력 가격 예측, 그리고 ESG 뉴스 기반 리스크 분석까지 — 비전문가도 이해할 수 있게 풀어 설명합니다.

10분
금융 AI시스템 트레이딩+9
팬데믹이 금융 이론을 다시 쓰게 한 달 — 2020년 4월 금융 AI 연구 하이라이트
📊 2020-04 월간

팬데믹이 금융 이론을 다시 쓰게 한 달 — 2020년 4월 금융 AI 연구 하이라이트

2020년 4월 금융 AI 연구 동향. 코로나19 팬데믹 직후, 교차영향 모델링과 포트폴리오 비중 직접 예측, 비지도 학습 기반 변동성 국면 탐지 등 전통적 금융 이론의 가정을 재검토하는 핵심 논문들을 살펴봅니다.

11분
금융 AI교차영향+6
주식을 사면 왜 옆 주식도 움직일까? — 2020년 1월 금융 AI 연구 하이라이트
📊 2020-01 월간

주식을 사면 왜 옆 주식도 움직일까? — 2020년 1월 금융 AI 연구 하이라이트

2020년 1월 금융 AI 연구 동향. 팩터 전략의 군집화 위험, 주문서 모델링의 새로운 수학, 포트폴리오 상관구조 정제, 딥러닝 기반 꼬리위험 예측, rough 변동성 모형의 돌파구 등 전통 수리금융과 딥러닝이 만나는 전환기의 핵심 논문들을 살펴봅니다.

13분
금융 AI팩터 군집화+6
2019년 11월 AI 금융 연구 리뷰 — 시장이 흔들릴 때 베타를 잡는 법, 그리고 가짜 옵션 시장을 만든 GAN
📊 2019-11 월간

2019년 11월 AI 금융 연구 리뷰 — 시장이 흔들릴 때 베타를 잡는 법, 그리고 가짜 옵션 시장을 만든 GAN

2019년 11월 arXiv에 올라온 AI 금융 연구를 살펴봅니다. 레버리지 효과로 베타를 보정하는 모형, GAN으로 옵션 시장을 시뮬레이션하는 기술, Uniswap AMM의 수학적 분석, 그리고 강화학습 트레이딩까지 — 전통 금융수학과 AI가 만나는 순간을 포착했습니다.

13분
금융 AI베타 헤징+6
2019년 3월 금융 AI 연구: 거친 변동성에서 감정 네트워크까지
📊 2019-03 월간A

2019년 3월 금융 AI 연구: 거친 변동성에서 감정 네트워크까지

2019년 3월 arXiv에 올라온 금융 AI 논문 56편을 5개 테마로 정리했습니다. 거친 변동성 옵션 가격의 근사 수학, 신경망 조건부 밀도 추정 벤치마크, 공분산 앙상블 리스크 모형, 시장조성 백테스트의 함정, 1,944개 암호화폐의 감정 네트워크까지 — 예측이 아니라 분포와 근사가 중심이던 시대의 연구입니다.

32분
금융 AI거친 변동성+6